Votre livre de recettes peut rester vide pendant plusieurs semaines, sans suspendre vos démarches auprès de l’Urssaf. Même sans encaissement, une déclaration de chiffre d’affaires y est attendue chaque mois ou chaque trimestre.
Une facture simplement émise ne compte pas encore dans les recettes à déclarer. Dans le régime micro-social, seuls les encaissements comptent, sans déduire les frais professionnels. Votre espace Urssaf présente les obligations du micro-entrepreneur : ouvrir l’échéance, inscrire les montants, payer les cotisations. Aucune recette, aucune dispense.
Où déclarer son chiffre d’affaires d’auto-entrepreneur en ligne ?
Votre chiffre d’affaires se déclare sur autoentrepreneur.urssaf.fr, sans passer par un site privé. Ce portail officiel de l’Urssaf réunit la saisie des recettes, le suivi des échéances et leur règlement. L’application Autoentrepreneur Urssaf permet d’effectuer ces démarches sur smartphone. Que votre activité soit commerciale, artisanale ou libérale, vous retrouvez les périodes à déclarer dans votre compte.
La création du compte demande quelques renseignements. Pour accéder à votre espace personnel, prévoyez une adresse électronique, votre numéro de Sécurité sociale et votre numéro SIRET. Vous pourrez y consulter vos déclarations, vos paiements et les documents disponibles, sans confier vos données à un intermédiaire. L’ouverture du compte et la déclaration constituent une démarche administrative gratuite ; seules les cotisations éventuellement dues sont à régler. Pour préparer votre inscription, rassemblez ces éléments :
- Une adresse électronique à laquelle vous avez accès.
- Votre numéro de Sécurité sociale et votre numéro SIRET.
- Un mot de passe à définir pour vos prochaines connexions.
La déclaration sur l’espace Urssaf se déroule en trois temps
Après la connexion, ouvrez l’échéance affichée dans « Déclarer et payer ». La déclaration en ligne commence par le contrôle du mois ou du trimestre concerné, puis par la saisie des encaissements dans chaque rubrique d’activité. Le service calcule les sommes dues à partir des montants renseignés. Si vous associez vente et prestations, répartissez les recettes avant de valider : chaque ligne correspond à un taux de cotisations propre.
Valider les recettes et régler la somme calculée sont deux opérations distinctes. Après confirmation de la déclaration, lancez le paiement des cotisations avec l’un des moyens proposés dans votre compte. Un montant enregistré n’est pas nécessairement payé : vérifiez les statuts affichés pour éviter la confusion. Si une période antérieure manque à l’appel, la rubrique « Mes échéances à régulariser » permet de la retrouver et de transmettre les recettes correspondantes.
Se connecter et ouvrir l’échéance à déclarer
Entrez vos identifiants sur autoentrepreneur.urssaf.fr ou dans l’application. Depuis le tableau de bord, ouvrez « Déclarer et payer », puis choisissez l’échéance proposée. Le mois ou le trimestre affiché doit correspondre aux encaissements que vous allez saisir ; vérifiez cette période déclarative avant toute validation. Une période passée manque ? Retrouvez-la dans « Mes échéances à régulariser ».
Renseigner les recettes dans les catégories correspondantes
Le formulaire distingue les recettes selon la nature de votre activité. Dans les catégories d’activité proposées, reportez séparément vos ventes de marchandises, vos prestations commerciales ou artisanales et vos recettes libérales relevant des BNC. Vous cumulez deux activités ? Répartissez les montants sur les lignes correspondantes, sans tout reporter sous un même intitulé : les taux de cotisations ne sont pas identiques.
Valider les montants puis régler les cotisations
Avant de confirmer l’échéance, confrontez les sommes affichées à vos encaissements. Le calcul automatique des cotisations doit refléter les rubriques renseignées ; corrigez la saisie si besoin, puis validez. Réglez par télépaiement ou carte bancaire, selon les choix affichés. Depuis votre compte, téléchargez le justificatif de déclaration et gardez la confirmation du règlement : l’un atteste la transmission, l’autre le paiement.
Quel montant faut-il déclarer à l’Urssaf ?
Le point de départ, c’est la date à laquelle le client vous paie. Déclarez les recettes réellement encaissées pendant le mois ou le trimestre, à leur montant hors taxes si vous facturez la TVA. Une facture émise en septembre et réglée en octobre entre dans les recettes d’octobre pour une déclaration mensuelle. En cas de paiement fractionné, reportez chaque versement sur la période où vous l’avez reçu : la part impayée attend son encaissement.
Votre chiffre d’affaires ne se confond pas avec ce qu’il vous reste après dépenses. Les achats, frais de déplacement et frais bancaires sont des charges non déductibles pour cette déclaration. Les commissions de plateformes, lorsqu’elles sont prélevées sur vos ventes ou prestations, ne se retranchent pas non plus du prix payé par le client. Avec 3 000 € HT encaissés et 500 € de frais professionnels, le chiffre à transmettre reste 3 000 €.
Une facture encaissée de 1 200 € TTC, comprenant 200 € de TVA, représente 1 000 € de chiffre d’affaires à déclarer à l’Urssaf.
Les échéances suivent un rythme mensuel ou trimestriel
Au démarrage, l’Urssaf vous place par défaut au rythme mensuel. La déclaration mensuelle porte sur les encaissements du mois précédent : pour juin, la date limite est le 31 juillet. Vous pouvez demander l’option trimestrielle dans le mois suivant votre début d’activité. Elle vaut pour l’année civile et se renouvelle tacitement, sauf demande de changement déposée dans le délai prévu.
Les trimestres civils se terminent en mars, juin, septembre et décembre ; chacun possède son échéance le mois suivant. Repérez les dates limites de déclaration dans votre espace Urssaf : elles ne sont pas forcément reportées lorsqu’elles tombent un week-end. Pour septembre et le troisième trimestre 2026, l’heure butoir était le samedi 31 octobre à 23 h 59, sans prolongation au lundi 2 novembre. Pour revenir au rythme mensuel en 2027, la demande devait parvenir avant le 31 octobre 2026.
| Périodicité | Recettes concernées | Date limite habituelle |
|---|---|---|
| Mensuelle | Mois précédent | Dernier jour du mois suivant |
| Trimestrielle | Janvier à mars | 30 avril |
| Trimestrielle | Avril à juin | 31 juillet |
| Trimestrielle | Juillet à septembre | 31 octobre |
| Trimestrielle | Octobre à décembre | 31 janvier de l’année suivante |
Quand effectuer sa première déclaration après la création ?
La création de l’activité ne déclenche pas une échéance dès le mois suivant. La première déclaration intervient après un délai de 90 jours au minimum à compter de la création. Au rythme mensuel, l’échéance arrive à la fin du mois qui suit trois mois révolus d’activité. Au rythme trimestriel, elle intervient à la fin du mois suivant le trimestre civil qui suit celui de votre installation.
Notez vos encaissements dès la création. Cette date marque le début d’activité pris en compte pour l’échéance initiale : le cumul des recettes rassemble tous les paiements reçus depuis lors, pas seulement ceux du dernier mois ou trimestre. Votre compte Urssaf indique la date applicable. Ces deux exemples de créations en 2026 montrent comment les périodes se regroupent selon la périodicité choisie :
- Avec une activité commencée le 6 mars 2026 et des déclarations mensuelles, l’échéance initiale est le 31 juillet 2026. Elle couvre les recettes encaissées du 6 mars au 30 juin.
- Avec une activité commencée le 12 avril 2026 et des déclarations trimestrielles, l’échéance initiale est le 31 octobre 2026. Elle couvre les recettes encaissées du 12 avril au 30 septembre.
Un chiffre d’affaires nul doit aussi être déclaré
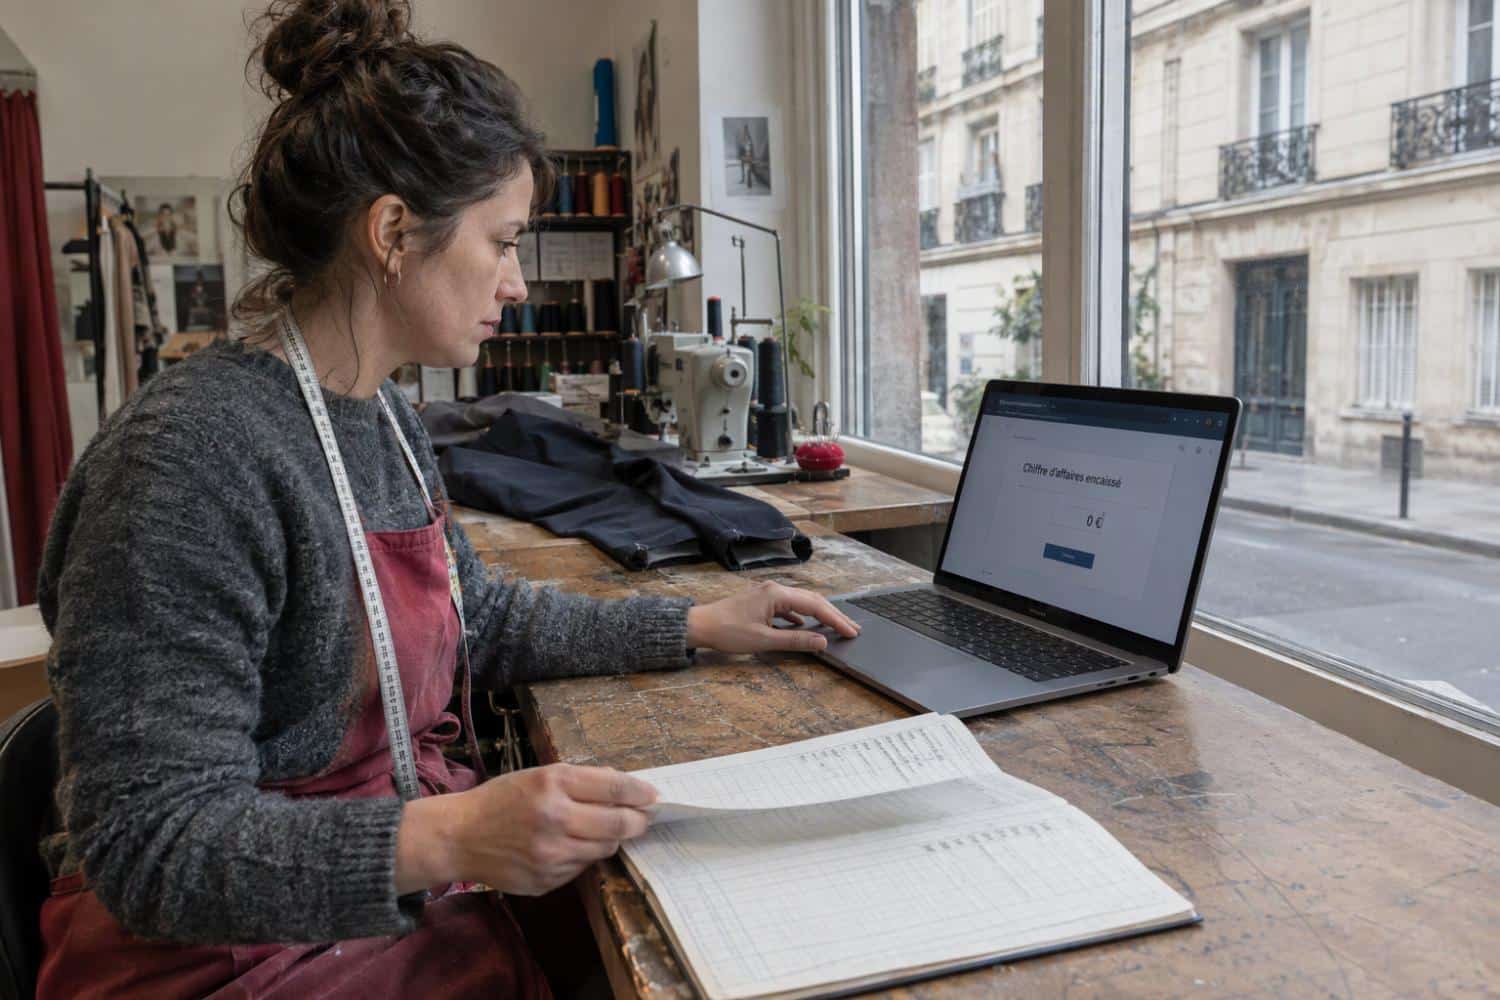
Même sans règlement reçu, une échéance doit être transmise. L’absence de recettes ne vous dispense pas de déclarer, au mois comme au trimestre. Ouvrez la période concernée, inscrivez 0 € dans les cases applicables ou indiquez « Néant » si cette possibilité apparaît. Validez après avoir vérifié les champs renseignés. La procédure reste la même que lorsque vous avez encaissé des paiements : seule la somme déclarée change.
Dans le régime micro-social ordinaire, 0 € de chiffre d’affaires entraîne normalement 0 € de cotisations sociales. Une déclaration à zéro n’efface pourtant pas l’obligation de transmettre l’échéance dans les délais. Sous certaines conditions, une option autorise le versement de cotisations minimales pour maintenir certains droits sociaux ; elle suit des règles propres. Ne confondez pas ce choix avec une cotisation automatiquement due pendant une période sans encaissement.
Même avec 0 € encaissé, la déclaration reste obligatoire ; sans option particulière, aucune cotisation sociale n’est normalement due.
Comment régulariser une déclaration oubliée ou corriger un montant ?
Une échéance passée n’a pas été envoyée ? Dans votre compte, ouvrez « Mes échéances à régulariser » et renseignez les encaissements de chaque période manquante, y compris 0 € si vous n’avez rien perçu. Pour une déclaration déjà transmise avec une erreur, la correction des montants peut rester accessible dans l’échéance. Si elle est clôturée, suivez les indications affichées ou contactez l’Urssaf pour connaître la marche à suivre.
Un oubli peut coûter même lorsque le chiffre d’affaires est nul. En 2026, la pénalité de retard pour une déclaration manquante atteint 60,10 €. En l’absence de régularisation, une taxation forfaitaire peut être appliquée sans tenir compte de vos recettes réelles. Dans ce cadre, des majorations de 5 % par déclaration mensuelle manquante ou de 15 % par déclaration trimestrielle manquante peuvent s’ajouter. Revenez aux montants effectivement encaissés pour régulariser la situation.
Des justificatifs conservés pour des déclarations cohérentes
À chaque paiement client, inscrivez l’opération plutôt que d’attendre l’échéance suivante. Votre livre des recettes retrace le montant, la date, l’origine et le mode de règlement, avec la référence de la pièce correspondante. La conservation des justificatifs et des documents comptables s’étend sur dix ans à compter de la clôture de l’exercice concerné. Factures acquittées et relevés bancaires permettent de rapprocher les recettes déclarées des sommes reçues, sans inclure les impayés.
Le suivi social ne dispense pas de rendre compte de vos revenus aux impôts. Les recettes de l’année civile précédente figurent dans la déclaration fiscale annuelle, sur le formulaire complémentaire 2042-C-PRO. Cette démarche reste distincte de celle adressée à l’Urssaf, même si vous avez opté pour le versement libératoire de l’impôt sur le revenu. Les abattements fiscaux ne se retranchent pas des sommes déclarées à l’Urssaf : les règles de calcul diffèrent.